رئيس مجلس الإدارة : د. خالد بن ثاني آل ثاني

رئيس التحرير: جابر سالم الحرمي


مساحة إعلانية
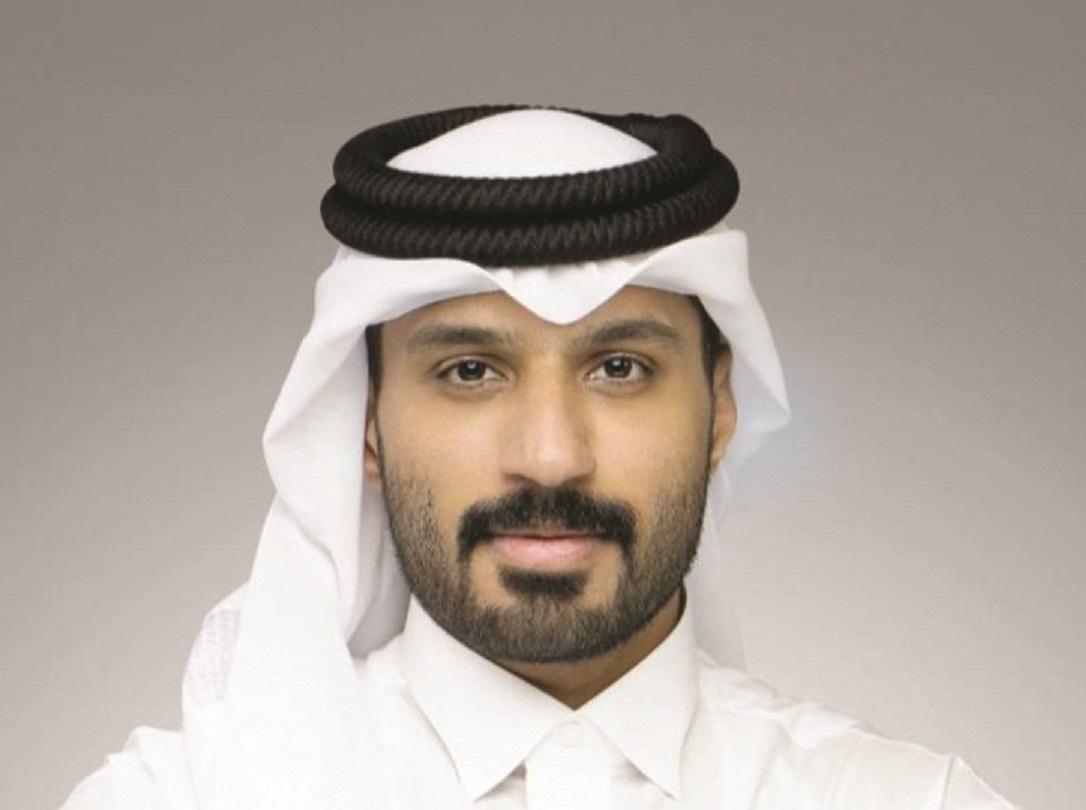
عبد الله ناصر السيد
مساحة إعلانية
مقالات
1353
عبد الله ناصر السيدديوان المحاسبة واختصاصاته في الكشف عن جرائم المال العام
تعرف الجرائم الواقعة على المال العام بأنها الاستغلال السلبي أو الإيجابي من قبل الموظف العام لوظيفته لإلحاق الضرر بالمال العام تحقيقاً لمصالح أو مكاسب شخصية له أو المقربين له أو الغير، ولا شك أن هذه الجرائم تُعد من جرائم الفساد التي تسعى دولة قطر لمكافحتها ومحاربتها. ولديوان المحاسبة دور هام في اكتشاف هذه الجرائم والتصدي لها من خلال تطبيق أهدافه واختصاصاته المناطة به في قانون رقم (11) لسنة 2016، بشأن ديوان المحاسبة من خلال عملية المراجعة والتدقيق، كما لديوان المحاسبة دور في الإبلاغ عن هذه الجرائم أمام النيابة العامة للبحث والتحقيق للتأكد من ارتكابها ومساءلة مرتكبيها والمتورطين بها، ونجد سند هذا الدور في المادة رقم (34 /الفقرة الثالثة ) من قانون ديوان المحاسبة المُشار إليه والذي نص على أنه « ويجوز للرئيس إبلاغ النيابة العامة بالملاحظات التي يرى أنها تنطوي على ارتكاب جريمة».
ولممارسة هذا الدور فقد خولت المادة رقم (26) من قانون ديوان المحاسبة المُشار إليه للديوان بأن يُقدم إلى السلطات القضائية تقريراً مكتوباً لاطلاعها على رأيه الفني في المسائل المتعلقة بما تجريه من تحقيقات تخص المال العام، ويكون ذلك بناءً على طلب من تلك السلطات، ولا ينتهي دور ديوان المحاسبة عند هذا الحد في كتابة التقرير المتضمن للرأي الفني، وإنما قد يتم الاستعانة بموظفيه كخبراء بالقضايا المتعلقة بجرائم الأموال العامة أثناء سير الدعوى بجلسات المحاكم لإدلاء شهادتهم في الأمور الذي أستشهد بهم فيها أثناء ممارستهم لاختصاصاتهم الرقابية.
نافلة القول إن ديوان المحاسبة يقوم بدور فعّال في القضايا المتعلقة بجرائم الإضرار بالمال العام في تقديم العوْن والمشورة وتدعيم دليل الإدانة إلى السلطات القضائية المتمثلة في كل من أعضاء النيابة العامة والقضاء.
وتجدر الإشارة إلى أن ديوان المحاسبة لا يعتبر طرفاً من أطراف الدعوى في الجرائم المتعلقة بالأموال العامة لعدم اختصاصه فيها، وإنما دوره في شأنها يدور وجوداً وعدماً مع الصلاحيات والاختصاصات التي رسمها له قانون ديوان المحاسبة، وذلك من حيث الإبلاغ عن وقوع جريمة حال اكتشافها بناء على ما توصل إليه ديوان المحاسبة نتيجة لممارسة اختصاصاته في عملية المراجعة والتدقيق، وكذلك لما يقدمه من تقارير برأيه الفني في المسائل محل التحقيقات التي تخص المال العام. وختاماً، فإنه من الأهمية بمكان تسليط الضوء على دور ديوان المحاسبة البارز في المساهمة في مكافحة جرائم الفساد والتي تتصدرها جرائم الأموال العامة، وإن كان ذلك يتم بطريقة غير مباشرة تحقيقاً لأهدافه وممارسته لاختصاصاته التي منحها له المشرع وفقاً لقانون ديوان المحاسبة والتي تشمل كل من الهدفين: هدف المحافظة على المال العام والتحقق من سلامة ومشروعية استخدامه، وحسن إدارته، وهدف التحقق من صحة البيانات المالية ومن التزام الجهات الخاضعة لرقابة الديوان بالقوانين واللوائح والأنظمة، وغيرها من نظم وسياسات الحوكمة وتضارب المصالح المعمول بها، والتي في مجموعها تساهم في تقديم العون إلى الجهات المعنية بمكافحة الفساد، وذلك في ارشادها بما توصل إليه الديوان من نتائج أثناء عملية المراجعة والتدقيق والمتضمنة فيه إساءة إدارة المال العام بالمخالفة للقوانين واللوائح والأنظمة بما يشير إلى وقوع جرائم فساد أو يؤدي إلى وقوعها، ومن هذا البيان يتضح دور الديوان البارز سواء في التصدي لما يقع من تلك الجرائم أو الوقاية منها.
مقالات ذات صلة
مساحة إعلانية
مساحة إعلانية
مساحة إعلانية
آخر المقالات
-
اجتماع البنك الآسيوي.. حضور دولي يعكس مكانة قطر

رأي الشرق
-
تخيّل رجلًا عاش قبل أكثر من ألف عام

هنادي فرج السويدي
-
العقارات ملاذ آمن

المهندس علي عبدالله بهزاد
-
حين يكفي التأهل.. ولا يكفي الطموح

عبدالله محمد بهزاد
مساحة إعلانية
الأكثر رواجاً
- 1 خليجي جدة وصوت الإعلام الرياضي
نعلم جميعًا أن كأس الخليج هي المظهر الأبرز لوحدة شعوب دول مجلس التعاون، ولصِلات الأخوة التي تربطنا باليمن والعراق. وأنها قمة شعبية نتحاور فيها، خليجيًا، بلغة كرة القدم. ولعل دور الإعلام هو الدور الأهم في ترسيخ مفاهيم وحدة المصير والعيش المشترك، وسأناقشه في نقاط كالتالي: 1 - على الخطاب الإعلامي أن يكون رياضيًا مطلقًا، فالَّلعبُ أداءٌ يُـظْهِـرُ مدى تقدُّم كرة القدم في الدول المشاركة. ولذلك، ينبغي أن يرتكز التحليل الرياضي على تبيين الجوانب الفنية، وعوامل القوة والضعف، والحالات التي أخطأ فيها المدربون واللاعبون والحكام، بحيث يُستفاد من ذلك في زيادة الوعي الرياضي وتثقيف العقل الجمعي للناشئة والشباب. 2 - لا أحد يستطيع منع التعصب المعتدل في تشجيع الجماهير لفرقها الوطنية، إلا أن دور الصحافة ووسائل الإعلام لا ينبغي أن يُمارس بهذه الصورة، وإنما يكون الرافعة التي يُستند إليها في تهذيب النفوس، وتقوية الروح الرياضية، والتقريب بين الشعوب. والملاحظ في بعض صحافتنا الخليجية أنها تُقوّي النزعات التعصبية بعناوينها ومقالاتها الرنانة التي لا تخدم إلا زيادة توزيعها، لكنها تُسهم في إضعاف الروح الرياضية وتؤثر سلبًا في نفوس بعض قرائها. 3 - حبذا لو استثمر الإعلام البطولة في الدعاية للاستثمار، وتشجيع التجارة البينية، والسياحة من خلال مقالات تستخدم خطابًا بسيطًا يتحدث عن الدول المشاركة واقتصاداتها وقوانينها التشجيعية لغير مواطنيها، فهذا مجال يخدم ما تسعى إليه الشعوب وقياداتها الحكيمة في دول مجلس التعاون. 4 - ما أروع لو تبنّى الإعلاميون الخليجيون خطابًا مرافقًا للخطاب الرياضي، فيه دعوة للمشاركة في البنى الرياضية الأكاديمية في دولنا، وتشجيع الهيئات الرياضية الرسمية على إيفاد الشباب للدراسة فيها، كأسباير على سبيل المثال، لأن الدارسين هم القادة الرياضيون والمجتمعيون في بلادهم، وستكون دراستهم مجالًا لتمتين الروابط بين شعوبنا مستقبلًا. كلمة أخيرة: نتمنى لمنتخبنا الوطني والمنتخبات المشاركة التوفيق، وتقديم صورة مشرقة عن كرة القدم في بلداننا، تُسهم في استكمال الصورة الحضارية التي ترسمها الجماهير.
- 2 كيف يكسب رجل الأعمال ثقة الناس قبل الصفقات؟
قد يدخل رجلان إلى اجتماع واحد، ويقدم كل منهما عرضًا متقاربًا في السعر والجودة، ثم يخرج أحدهما بصفقة جديدة، بينما يخرج الآخر من دونها. وقد لا يكون الفارق في العرض نفسه، بل في تفاصيل صغيرة: طريقة الاستقبال، ونبرة الحديث، والقدرة على الاستماع، واحترام الوقت، والشعور الذي تركه كل منهما لدى الحاضرين. فالناس في عالم الأعمال لا يشترون منتجًا أو خدمة فقط، بل يختارون أيضًا الشخص الذي يطمئنون إلى التعامل معه. وقد يربح رجل الأعمال صفقة بقوة السعر أو النفوذ، لكنه لا يضمن تكرارها إلا إذا شعر الطرف الآخر بالتقدير والثقة. ومن هنا يصبح حسن التعامل جزءًا من النجاح التجاري، لا مجرد صفة شخصية جميلة. وعندما نتحدث عن نجاح رجل الأعمال، تتجه الأنظار عادةً إلى حجم استثماراته وعدد مشروعاته وأرباحه. غير أن لديه رأس مال آخر لا يظهر في الميزانية: رصيده لدى الناس. هذا الرصيد يتكوّن من كلمة صادقة، ووعد تم الوفاء به، ومستحق دُفع في موعده، وموقف حُفظت فيه كرامة إنسان. وقد تفتح السمعة الطيبة لصاحبها فرصًا لا يصل إليها بالمال وحده. والاختبار الحقيقي لأخلاق رجل الأعمال لا يكون دائمًا في قاعة الاجتماعات الكبرى، بل في تعامله مع من لا ينتظر منهم مصلحة مباشرة: موظف الاستقبال، والسائق، والعامل، وصاحب الشركة الصغيرة. ففي هذه المواقف تظهر شخصية الإنسان بعيدًا عن المجاملات والمصالح. وقد ينسى الناس ما قيل في الاجتماع، لكنهم يتذكرون من استقبلهم باهتمام، ومن أنصت إليهم، ومن تركهم ينتظرون بلا اعتذار، أو ظل ينظر إلى هاتفه أثناء حديثهم. ومن أهم التفاصيل احترام الوقت والكلمة. قد يحدث ما يسبب التأخير، لكن الاعتذار والإبلاغ المبكر يصنعان فرقًا. وحين يقول رجل الأعمال إنه سيرد غدًا، أو يسدد مستحقًا في تاريخ محدد، تصبح كلمته جزءًا من سمعته. وإذا تعذر التنفيذ، فالمصارحة المبكرة أفضل من الصمت والتسويف. فالناس قد يتفهمون تغير الظروف، لكنهم لا يتقبلون تجاهلهم. وتزداد أهمية ذلك مع الموردين والشركات الصغيرة. فقد تكون الدفعة المتأخرة بندًا بسيطًا لدى مؤسسة كبيرة، لكنها قد تعني رواتب شهر كامل لدى شركة صغيرة. لذلك، لا ينبغي أن يستخدم القوي قدرته المالية للضغط على الأضعف أو تأخير حقوقه. فدفع المستحقات في مواعيدها ليس إجراءً ماليًا فقط، بل معيار يكشف عدالة المؤسسة وطريقة تفكير قيادتها. أما في التفاوض، فليس النجاح أن يخرج أحد الطرفين منتصرًا والآخر مثقلًا بالشعور بالغبن. صحيح أن كل طرف يسعى إلى أفضل شروط ممكنة، لكن الصفقة التي يشعر بعدها أحدهما بأنه استُغل قد تتم مرة واحدة ولا تتكرر. المفاوض الذكي لا يسأل فقط: كم ربحت؟ بل يسأل أيضًا: هل سيرغب الطرف الآخر في التعامل معي مجددًا؟ فالصفقة الجيدة تحفظ المصالح وتترك الباب مفتوحًا لعلاقة أطول. ومن حسن التعامل ألا تتغير أخلاق رجل الأعمال إذا لم تتم الصفقة. فقد لا يتفق الطرفان اليوم، لكنهما قد يلتقيان في فرصة أخرى غدًا. أما تجاهل الرسائل أو إظهار الضيق لمجرد أن الاتفاق لم يكتمل، فقد يغلق بابًا كان يمكن أن يُفتح لاحقًا. وتظهر شخصية رجل الأعمال بوضوح عند الخلاف. ففي أوقات النجاح يسهل إظهار الهدوء، لكن الأخلاق المهنية تُختبر عند تأخر المشروع، أو وقوع خسارة، أو تقصير موظف، أو اختلاف الشركاء. هنا يظهر الفرق بين الحزم والإهانة؛ فالحزم يعالج المشكلة ويحفظ مكانة الإنسان، أما الإهانة فتضيف إلى المشكلة مشكلة أخرى. يستطيع رجل الأعمال أن يرفض عرضًا، أو ينهي عقدًا، أو يتخذ قرارًا صعبًا من دون رفع صوته. ومن أكثر الأخطاء ضررًا توبيخ الموظف أمام زملائه أو العملاء. فإذا كان هناك خطأ يستحق التصحيح، فالأفضل مناقشته على انفراد، أما التقدير فيمكن أن يكون أمام الجميع. وقد ينسى الموظف مكافأة حصل عليها، لكنه يتذكر طويلًا مديرًا حفظ له مكانته في موقف صعب. وهنا يأتي الإتيكيت بوصفه تعبيرًا عن التقدير، لا مجموعة من المظاهر المتكلفة. فهو لا يقتصر على أناقة الملبس أو ترتيب الجلوس، بل يبدأ بأن يعرف رجل الأعمال أسماء ضيوفه وصفاتهم، ويقف لاستقبالهم، ويعرّف الحاضرين بعضهم إلى بعض، ويضع هاتفه جانبًا، ولا يقاطع المتحدث أو يحتكر الحوار. ومن اللباقة ألا يبدأ اللقاء بالحديث المباشر عن الصفقة، بل يترك مساحة قصيرة للترحيب والتعارف، ويختار مكانًا يناسب ضيوفه، ويراعي اختلاف الثقافات والعادات، ثم يشكرهم بعد اللقاء. وفي الاجتماعات، لا يترك الانطباع الأفضل من يتحدث أكثر، بل من يعرف متى يتكلم ومتى يستمع؛ فالإنصات الحقيقي قد يكشف فرصة لم تكن ظاهرة في العرض المكتوب. ولا تكتمل جودة التعامل من دون حفظ الأسرار. ففي مجالس الأعمال تناقش أوضاع مالية وخطط مستقبلية وخلافات داخلية. ومن ينقل هذه المعلومات ليبدو واسع الاطلاع قد يجذب الانتباه مؤقتًا، لكنه يفقد ثقة الناس تدريجيًا. فمن يتحدث أمامك عن أسرار غيرك، سيجعلك تتساءل: ماذا سيقول عني عندما أغادر؟ وعلى رجل الأعمال أن يختار من يمثله بعناية. فقد يكون هو لبقًا، لكن مديرًا متعاليًا أو مساعدًا سيئ الأسلوب يستطيع أن يهدم في دقائق صورة بُنيت خلال سنوات. فالناس ينسبون تصرف الموظف إلى المؤسسة وصاحبها، ولذلك يجب أن يصبح حسن التعامل ثقافة واضحة، لا سلوكًا يظهر في حضور المالك ويختفي في غيابه. ومع ذلك، فإن حسن التعامل لا يعني المجاملة على حساب المصلحة أو العدالة. فلا يصح توظيف شخص غير مؤهل إرضاءً لصديق، أو منح عقد لمن لا يستحقه، أو السكوت عن تقصير متكرر. يمكن الاعتذار عن طلب، ورفض وساطة، وإنهاء تعاون، من دون خصومة أو إساءة. فالوضوح المهذب أفضل من موافقة مؤقتة تنتهي بخلاف أكبر. ولعل من المفيد أن يراجع رجل الأعمال نفسه بعد كل لقاء مهم، فيسأل: هل كنت واضحًا؟ هل استمعت جيدًا؟ هل راعيت وقت الآخرين ومكانتهم؟ وهل سيشعرون بالارتياح إذا تعاملوا معي مرة أخرى حتى لو لم تتم الصفقة؟ هذه الأسئلة البسيطة قد تكشف ما لا يظهر في التقارير والأرقام. في النهاية، لا تُبنى السمعة بحملة إعلامية، بل بمواقف صغيرة تتكرر كل يوم: وعد تم الوفاء به، ومستحق دُفع في موعده، وموظف عومل بإنصاف، ومورد لم تُستغل حاجته، وضيف شعر بأن وقته محل تقدير. رجل الأعمال الناجح لا يسأل فقط: ماذا ربحت من هذه الصفقة؟ بل يسأل أيضًا: ما الانطباع الذي تركته بعد انتهائها؟ فالصفقة قد تضيف رقمًا إلى أرباح العام، أما الثقة فتضيف إلى اسمه قيمة لا تظهر في الميزانية، لكنها تفتح له أبوابًا قبل أن يطرقها. وفي عالم تتقارب فيه الأسعار والمنتجات، قد تصبح طريقة التعامل هي الميزة التي لا يستطيع المنافسون تقليدها بسهولة. وقد سمعت من والدي، أحمد حامد المرواني، رحمه الله، هذه الحكمة الشعبية: «تاخذ بالطيب من الناس اللي ما تقدر تاخذه بالقوة». وهي حكمة تختصر الكثير في عالم الأعمال؛ فما يُبنى بالاحترام يدوم، وما يُنتزع بالقوة قد يتحقق مرة، لكنه لا يصنع ثقة ولا علاقة طويلة.
- 3 من حمد الطبية إلى القطاع الخاص.. والحلقة المفقودة؟!
جميل هذا التعاون الذي بدأته مؤسسة حمد الطبية في تحويل المواطنين للعلاج في مستشفيات القطاع الخاص، وهي خطوة تستحق الإشادة؛ لما تحققه من تخفيف الضغط على المستشفيات الحكومية، وتسهيل حصول المواطنين على الخدمات العلاجية، فضلًا عن دعم القطاع الصحي الخاص وتنشيط الحركة الاقتصادية. إنها منظومة يستفيد منها الجميع: الدولة والمواطن والمستشفى. منذ أيام، كانت لي تجربة شخصية بعد تحويلي من مؤسسة حمد الطبية إلى مستشفى «ذا فيو» لمتابعة حالتي مع أحد الأطباء. والحقيقة أن المستشفى يتمتع بمستوى راقٍ من حيث المبنى والتجهيزات والخدمات، لكنني خرجت بملاحظتين مهمتين أتمنى أن تأخذهما مؤسسة حمد الطبية بعين الاعتبار. الأولى: ربط الملفات الطبية. لا يُعقل أن يدخل المريض على الطبيب في المستشفى الخاص ليبدأ بسرد تاريخه المرضي من الصفر، وكأنه يروي قصة قصيرة! فقد ينسى بعض التفاصيل، أو يعجز عن شرح حالته بدقة، خصوصًا إذا كانت لديه أمراض مزمنة أو عمليات سابقة أو يتناول أدوية متعددة. المريض المحوَّل من مؤسسة حمد الطبية إلى القطاع الخاص يجب أن ينتقل بملفه الطبي وتاريخه العلاجي، لا أن يبدأ رحلته العلاجية من الصفر. لذلك، من الضروري أن تتضمن اتفاقيات التعاون ربطًا إلكترونيًا آمنًا يتيح للطبيب المعالج الاطلاع على الملف الصحي للمريض، بما يشمل تاريخه المرضي ونتائج فحوصاته وعملياته السابقة والأدوية التي يتناولها، وفق الضوابط المعتمدة لحماية خصوصية المرضى. فهذا الربط لا يضمن استمرارية الرعاية وسلامة المريض فحسب، بل يوفّر أيضًا وقت الطبيب، الذي قد تكون عيادته مزدحمة بالمراجعين، ويساعده على فهم الحالة بصورة أشمل وأدق، واتخاذ القرار العلاجي المناسب دون إضاعة الوقت في استعادة معلومات يفترض أن تكون متاحة أمامه منذ البداية. الثانية: توفير خدمة الترجمة الطبية ليس كل المواطنين يجيدون اللغة الإنجليزية، وليس كل من يتحدث بها قادرًا على فهم المصطلحات الطبية الدقيقة. ومع وجود أطباء لا يتحدثون العربية، تصبح الترجمة الطبية المتخصصة ضرورة لضمان فهم المريض لتشخيصه وخطته العلاجية وتعليمات الطبيب، لا مجرد خدمة إضافية. ومن المهم أن تتوافر هذه الخدمة عند الحاجة، من خلال مترجمين مؤهلين قادرين على نقل المعلومات الطبية بدقة، حتى لا يؤدي سوء الفهم إلى أخطاء في تناول الأدوية أو اتباع التعليمات العلاجية. إن نجاح هذه المبادرة لا يقتصر على تحويل المريض إلى مستشفى خاص، بل يتطلب ضمان استمرارية الرعاية الطبية وسهولة التواصل بين الطبيب والمريض. شكرًا لمؤسسة حمد الطبية على هذه الخطوة، وأتمنى أن تؤخذ هاتان الملاحظتان بعين الاعتبار لاستكمال منظومة التعاون وتحقيق الفائدة المرجوة منها للجميع.