رئيس مجلس الإدارة : د. خالد بن ثاني آل ثاني

رئيس التحرير: جابر سالم الحرمي


مساحة إعلانية

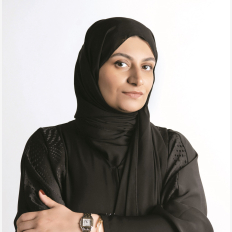
سارة العمادي
مدربة ومتخصصة في الوعي المالي والاستثمار
مساحة إعلانية
مقالات
453
سارة العماديالراتب الأول
الراتب الأول لحظة مهمة، وأتذكر كثيرًا من الفتيات والشباب الذين أتابعهم يشاركونني الشعور نفسه بعد استلامه: فرحة كبيرة، وفي الوقت نفسه حيرة من أين تبدأ الخطوة الأولى. يرى الموظف الجديد الرقم في حسابه ويظن أنه قادر على شراء كل شيء، لكن بعد أسبوعين يفاجَأ بأن المبلغ قد نفد دون أن يعرف بالضبط أين ذهب.
هذا الموقف يتكرر مع أغلب الموظفين الجدد، والسبب غالبًا واحد: عدم وجود خطة واضحة لتوزيع الراتب من اليوم الأول. والحل لا يحتاج جداول معقدة ولا تطبيقات متقدمة، بل قاعدة بسيطة يمكن تطبيقها منذ الشهر الأول، تُعرف بقاعدة الخمسين والثلاثين والعشرين.
الفكرة أن يُقسَّم الراتب إلى ثلاثة أجزاء بنسب محددة. النصف الأول، أي خمسين بالمائة، يُخصص للاحتياجات الأساسية: الإيجار أو المساهمة في مصاريف المنزل، الفواتير، المواصلات، والطعام. هذا الجزء ثابت تقريبًا ولا مجال كبيرًا للتفاوض فيه، لأنه يغطي ما لا يمكن الاستغناء عنه.
الجزء الثاني، وهو ثلاثون بالمائة، يذهب إلى الرغبات: الخروجات، التسوق غير الضروري، الاشتراكات الترفيهية، وكل ما يستمتع به الإنسان دون أن يكون ضروريًا للعيش. يستغرب كثيرون وجود هذا الجزء أصلًا، ويظنون أن الادخار يعني حرمان النفس من كل متعة، لكن الحقيقة عكس ذلك تمامًا. فالخطة المالية التي لا تترك مساحة للاستمتاع غالبًا ما تفشل بعد فترة قصيرة، لأن صاحبها يشعر بالضغط ويتخلى عنها بالكامل.
أما الجزء الثالث، وهو العشرون بالمائة الأخيرة، فهو الأهم على المدى الطويل: الادخار، وسداد أي التزامات مالية إن وُجدت. هذا الجزء هو ما يبني المستقبل المالي، سواء كان الهدف قريبًا مثل شراء سيارة، أو أبعد مثل بدء استثمار صغير أو تكوين مدخرات للطوارئ.
ومن الأخطاء الشائعة التي أراها كثيرًا بين الموظفين الجدد أنهم يعكسون هذا الترتيب: ينفقون أولًا على الرغبات، وينتظرون ما تبقى ليدّخروه، فيكتشفون في نهاية الشهر أنه لم يتبقَّ شيء. لذلك أنصح دائمًا بأن يكون الادخار أول ما يُخصم من الراتب، لا آخر ما يُخصم منه، حتى لو كانت النسبة في البداية أقل من عشرين بالمائة.
وهذه النسب ليست قاعدة صارمة يجب اتباعها حرفيًا، فلكل شخص ظروفه المالية ومسؤولياته المختلفة. المهم هو المبدأ نفسه: أن يكون لكل ريال وجهة محددة قبل أن يُصرف، بدل أن يُصرف عشوائيًا وننتظر لنرى إلى أين ذهب.
ومن خلال عملي مع كثير من الفتيات في بداية حياتهن الوظيفية، ألاحظ أن التحدي الأكبر ليس في فهم الفكرة، بل في الالتزام بها خلال الأشهر الثلاثة الأولى فقط. وبعد ذلك تتحول إلى عادة تلقائية لا تحتاج معها إلى جهد كبير لتطبيقها.
فالراتب الأول فرصة لتأسيس علاقة صحية مع المال منذ البداية، لا لتكرار الأخطاء نفسها التي وقع فيها كثيرون من قبل. ابدأ بخطة بسيطة، والتزم بها بصبر، وستظهر النتيجة خلال أشهر قليلة، وسيشعر صاحبها حينها بفرق حقيقي في راحة باله، لا في رصيده البنكي فقط.
ولا ننسى أن أدوات هذا العصر تسهّل متابعة الوضع المالي أكثر من أي وقت مضى. فتطبيق بسيط على الهاتف، أو حتى ملف بسيط تُدوَّن فيه المصاريف أسبوعيًا، كافٍ لمعرفة إلى أين تذهب الأموال بالضبط، ومتى يحتاج الأمر إلى تعديل النسب. فالمتابعة المنتظمة، ولو لخمس دقائق أسبوعيًا، تصنع فرقًا كبيرًا مقارنة بمن يراجع وضعه المالي مرة واحدة فقط في نهاية الشهر.
مقالات ذات صلة
مساحة إعلانية
مساحة إعلانية
مساحة إعلانية
آخر المقالات
-
زيف الكلمة والمتكلم في زمن الخوارزميات والمنصات
محمد العيسوي
-
ثلاث سنوات من حرب غزة.. انقلبت الرواية وبقيت المأساة

عادل الحامدي
-
عتابٌ من الجهة الأخرى!

سعدية مفرح
-
الإرث الخالد لتورغوت أوزال في تركيا

أ.د. أحمد أويصال
مساحة إعلانية
الأكثر رواجاً
- 1 ميري وكومار
كنا نخاف على أبنائنا من الغريب والبعيد فأتين لهم بالغريب والبعيد داخل منزلهم وغرف نومهم.. في بعض بيوتنا الخادمة تعرف أبناءنا أكثر منا والسائق يقضي معهم وقتا أكثر من آبائهم، والخادمة تعرف متى يستيقظ الطفل وماذا يحب أن يأكل ومتى يغضب وكيف يرضى وماذا يخيفه وأين ملابسه وماذا يريد …. ويعرف السائق مدرسته وأصدقاءه ومواعيده وأحاديثه ومزاجه ومشكلاته والأخطر أسراره التي يخفيها عن الجميع وربما يعينه عليها الخدم، أما الأب والأم فقد يحصلان في نهاية اليوم على تقرير مختصر مضمونه: أكل؟ نعم رجع من المدرسة؟ نعم نام؟ نعم وبكل بساطة تتحول الأبوة والأمومة من معايشة وتربية إلى مجرد متابعة وتمويل، وهذه ليست مبالغة عاطفية هذا واقع يعيشه المجتمع وإليكم بعض الأرقام اللي تنبه على خطورة هالشي ومنها: معهد البحوث الاجتماعية والاقتصادية المسحية بجامعة قطر اجرى مسحا وشمل 607 أسر قطرية كان نحو ثلثي الأسر التي شملها المسح لديها عاملان منزليان أو أكثر !!! وفي تقرير منفصل ذُكر فيه أن العمالة المنزلية في قطر بلغ 170 ألف تقريبا وأغلبهم من العنصر النسائي … إذن الموضوع ليس حالات فردية، الموضوع متغلغل في كل المجتمع نحن أمام ظاهرة اجتماعية تستحق أن نتحدث عنها بصراحة. وسؤال صريح: ما حجم المساحة التي أعطيناها للخدم داخل حياة أبنائنا وبيوتنا؟ فالخادمة ليست المشكلة، والسائق ليس المشكلة.. المشكلة تبدأ عندما نطلب منهما من حيث ندري أو لا ندري أن يؤديا وظائفنا بدلاً عنا.. الخادمة جاءت لتساعد الأسرة لا لتصنع شخصية الطفل وتكون المسؤولة عن اكل ولبس وغرفة الزوج، والسائق جاء ليقود السيارة لا ليصبح الرفيق اليومي للابن والعائلة وسأقف هنا ولن أتعمق اكثر لانني خصصت هذا المقال عن الابناء. دعونا نرتبها بشكل أبسط: الخادمة توقظه الخادمة تطعمه الخادمة تلبسه السائق يوصله السائق يعيده الخادمة تستقبله الهاتف يسليه الألعاب الإلكترونية تبعده ثم يأتي الأب والأم في آخر المساء ويسألان: ليش عيالنا ما يجلسون معنا؟ والسؤال الحقيقي ربما يجب أن يكون: متى جلسنا نحن معهم أصلًا؟ نحن أمام جيل يتوفر له كل شيء ماديًا، لكنه يعاني فقرًا في الاحتكاك الأسري والاجتماعي غرفة مستقلة هاتف حديث ألعاب مدارس ممتازة خادمة سائق ملابس مصروف كل شيء موجود إلا شيء واحد: الأب والأم في التفاصيل اليومية وهنا لا أتحدث فقط عن العاطفة، بل عن الهوية فالطفل القطري أو الخليجي أو العربي لا يولد وهو يعرف تلقائيًا كيف يسلم على الكبير، وكيف يستقبل الضيف، وكيف يجلس في المجلس، وكيف يحترم كبار السن، وكيف يصل رحمه، وكيف يعرف أبناء عمه وخاله، وكيف يتحدث مع الناس، وكيف يؤدي واجبه في الأفراح والأتراح. هذه ليست معلومات تُحمّل في رأسه كما نحمل تطبيقًا على الهاتف. هذه ثقافة تُعاش يرى أباه فيقلد يرى أمه فيتعلم منها يجلس مع جده يسمع حديث أقربائه يستقبل الضيوف يسلم يسمع يخطئ فيُصحح له وهكذا تتشكل الشخصية لكن إذا أخرجنا الطفل من هذه الدائرة، ثم وضعناه سنوات طويلة بين غرفة مغلقة وهاتف وخادمة وسائق، فلا ينبغي أن نتفاجأ عندما يصبح غريبًا عن التفاصيل التي صنعت مجتمعنا نحن ربما لا نخسر بعض العادات فقط، بل نخسر طريقة انتقالها من جيل إلى جيل البحوث في الخليج ناقشت بالفعل تأثير الاعتماد على الخادمات بوصفهن مقدمات رعاية للأطفال. دراسة منشورة في Journal of Early Childhood Research تناولت هذا النمط في الخليج وأشارت إلى مخاوف وآثار على النمو الاجتماعي والعاطفي عندما تحل الخادمة محل مقدم الرعاية المؤهل أو الأسرة لفترات واسعة. ودراسات أحدث في الإمارات تبحث اليوم حتى أثر وجود الخادمات والمربيات في البيئة اللغوية المبكرة للطفل، لأن من يقضي مع الطفل ساعات طويلة يصبح، طبيعيًا، جزءًا من البيئة التي يكتسب منها لغته وسلوكه وثقافته وهنا يجب أن نكون منصفين ليس كل طفل لديه خادمة سيعاني مشكلة وليس وجود السائق سببًا في فساد التربية وليس كل رعاية غير أبوية سيئة المشكلة في الإفراط في التفويض أن يتحول المساعد إلى بديل نشتكي: عيالنا ما يعرفون الناس ولا الناس تعرفهم طيب هل أخذناهم معنا؟ أبناؤنا انعزاليون ولكن من الذي صنع لهم حياة يستطيعون فيها قضاء يوم كامل داخل غرفة دون حاجة إلى أحد؟ نحن السبب وهناك سؤال أكثر إحراجًا: هل أصبحنا نستخدم الخادمة والسائق أحيانًا كي نتخلص من مشقة الأبوة والأمومة، ثم نشتكي لاحقًا من نتائج غيابنا؟ الأبوة ليست دفع الفواتير والأمومة ليست متابعة كاميرا المنزل عن بُعد لا توجد خادمة، مهما بلغت أمانتها وحبها للأطفال، تستطيع أن تؤدي الدور الثقافي والعاطفي والاجتماعي للأم فلا نظلم الخادمة ونحمّلها مسؤولية تربية لم نمارسها نحن ولا نلوم السائق لأنه أصبح قريبًا من أبنائنا، إذا كنا نحن الذين منحناه ساعات لم نمنحها لهم الحل أن نعيدهما إلى مكانهما الطبيعي في المنزل: مساعدين للأسرة، لا بديلين عنها الطفل الذي لا نعطيه هويته في البيت، سيبحث عن هوية في مكان آخر والطفل الذي لا نعطه وقتنا، سيعطي وقته لمن يمنحه الاهتمام والطفل الذي لا نملأ ذاكرته بنا، سيملؤها غيرنا وربما بعد سنوات نجلس في مجلس ونشتكي: (( عيال اليوم تغيّروا )) الحقيقة الأكثر إيلامًا قد تكون: ليسوا هم فقط الذين تغيّروا.. نحن أيضًا تغيّرنا في طريقة تربيتهم. شكراً ميري.. شكراً كومار
- 2 نهج: من يقود من؟
نهج.. وبقيمنا نلتزم. توقفت عند هذا الشعار وسألت نفسي: هل نحن فعلًا من يختار ما نراه على هواتفنا؟ نفتح التطبيق لنشاهد مقطعًا واحدًا. وبعد نصف ساعة نجد أنفسنا نشاهد مقاطع لم نبحث عنها ونقرأ آراء لم نطلبها وربما نقتنع بفكرة فقط لأنها ظهرت أمامنا مرات عديدة ثم نعتقد بكل ثقة:أنا اخترت. لكن هل اخترنا فعلًا؟ أطلقت المؤسسة القطرية للإعلام مبادرة نهج بالتعاون مع جامعة قطر وجهات أخرى، لتعزيز الوعي بالمحتوى الرقمي ومسؤولية الكلمة. وجاءت المبادرة في وقت لم تعد فيه المنصات تعرض لنا ما ينشره الآخرون بالترتيب الذي نشروا فيه. فالخوارزميات تتعلم ما يجذبنا والذكاء الاصطناعي يساعدها على فهم اهتماماتنا أكثر. وكلما توقفنا عند مقطع وصلتنا مقاطع تشبهه. ونجد أنفسنا محاطين بأفكار نحبها من دون أن ننتبه إلى ما غاب عنا. لهذا التدريب على الذكاء الاصطناعي يجب ألا يتوقف عند تعلم استخدامه في العمل والدراسة. نحتاج أيضًا أن نفهم أثره في ما نشاهده كل يوم. لماذا وصلني هذا الخبر؟ هل مصدره موثوق؟ وهل أعطيته وقتي لأنه مهم أم لأنه عرف كيف يجذب انتباهي؟. يمكن أن نبدأ التدريب بموقف نعيشه جميعًا. نأخذ خبرًا انتشر على المنصات ونسأل المشاركين كيف وصل إليهم ولماذا صدقوه، وأين وجدوا مصدره. قد نختلف في الإجابات لكننا على الأقل سنتوقف قليلًا قبل المشاركة. الذكاء الاصطناعي يتطور بسرعة. أما قدرتنا على التوقف والسؤال فتحتاج منا بعض التدريب. وهذا أجمل ما تذكرنا به نهج أن يكون لنا نهج واضح ونحن نمسك الهاتف قبل أن يختار لنا الهاتف نهجنا.
- 3 حين تتمدد الصلاحية وتنكمش المسؤولية
في بعض المؤسسات، يستطيع مسؤول أن يتخذ قراراً كبيراً من دون الرجوع إلى أحد، لكنه عندما يفشل القرار يقول إن الظروف لم تساعده، أو إن المعلومات التي وصلته كانت ناقصة، أو إن الموظفين لم يحسنوا التنفيذ. وفي المقابل، قد يُحاسب مدير إدارة على نتائج لم يُمنح الصلاحيات اللازمة لتحقيقها. هنا تظهر إحدى صور ضعف الحوكمة: صلاحية تتمدد عند اتخاذ القرار، ومسؤولية تنكمش عند ظهور النتائج. تبدو كلمة الحوكمة، أو Governance باللغة الإنجليزية، وكأنها مصطلح جامعي معقد، لكنها في حقيقتها تجيب عن أسئلة بسيطة: من يملك القرار؟ وإلى أي حد؟ ومن يراقب تنفيذه؟ ومن يتحمل نتيجته؟ أما ضعف الحوكمة (Weak Governance) فلا يعني غياب اللوائح، بل غياب العلاقة الواضحة بين من يملك القرار ومن يتحمل نتيجته. وقد يظهر هذا الضعف في مؤسسة تملك عشرات السياسات واللجان؛ فيتخذ شخص القرار، وينفذه شخص آخر، ويُحاسب شخص ثالث. وفي قلب هذه المشكلة يأتي مفهوم حدود الصلاحيات (Limits of Authority)، أي أن يعرف كل مستوى إداري ما يستطيع أن يقرره، وما يتجاوز سلطته، ومتى يحتاج إلى موافقة جهة أعلى أو مستقلة. هذه الحدود لا توضع لتعطيل العمل أو للتعبير عن عدم الثقة بالمسؤول، بل لحمايته وحماية المؤسسة. فالإنسان، مهما بلغت خبرته، قد يخطئ في التقدير، أو يتأثر بعلاقاته، أو يندفع نحو قرار يبدو جذاباً في لحظته. وحين تخضع القرارات الكبيرة لمراجعة مستقلة ومحددة، تقل احتمالات الخطأ والانفراد وإساءة استخدام السلطة. لكن المشكلة تبدأ عندما تكون الحدود غامضة أو مرنة بحسب الأشخاص. فقد تُطبّق الإجراءات بدقة على مدير، بينما يتجاوزها آخر بسبب قربه من القيادة. وقد يحتاج قرار صغير إلى سلسلة طويلة من التوقيعات، في حين يمر قرار أكثر خطورة بموافقة مسؤول واحد. عندها لا تصبح الصلاحيات نظاماً مؤسسياً، بل امتيازات شخصية. وليست كل الصلاحيات مكتوبة في قرار إداري. ففي بعض المؤسسات يظهر أشخاص لا يملكون منصباً يبرر نفوذهم، لكنهم يؤثرون في التعيينات والعقود والقرارات بحكم قربهم من صاحب القرار. وهذه السلطة غير المكتوبة أخطر من الصلاحية الرسمية؛ لأنها تمارس النفوذ من دون أن تترك وراءها مسؤولاً يمكن مساءلته. تبدأ المسؤولية من مجلس الإدارة. فالمجلس لا يدير العمل اليومي، لكنه يحدد المساحة التي تتحرك داخلها الإدارة التنفيذية. وعليه أن يحدد بوضوح القرارات التي يستطيع الرئيس التنفيذي اعتمادها منفرداً، وتلك التي لا تصبح نافذة إلا بموافقة المجلس، مثل الاستثمارات الكبرى، والاقتراض، وبيع الأصول، والعقود المهمة، والتغييرات الجوهرية في الهيكل والقيادات. إذا ترك المجلس هذه الحدود غامضة، فقد يكتشف بعد وقوع الخسارة أن الإدارة تجاوزت ما كان يتوقعه منها، بينما تقول الإدارة إنه لم يسبق أن مُنعت من ذلك. وهنا تتحول المساءلة إلى جدل حول النيات بدلاً من الرجوع إلى قواعد واضحة. وحتى عضو مجلس الإدارة له حدود. فعضويته لا تمنحه حق إصدار التعليمات المباشرة للموظفين، أو التدخل منفرداً في التعيينات والمشتريات. المجلس يمارس سلطته مجتمعاً، أما تحول بعض أعضائه إلى مديرين من خلف الستار فيربك الإدارة، ويجعل الموظف أمام أكثر من رئيس، ويمنح العضو تأثيراً لا تقابله مسؤولية تنفيذية واضحة. أما الرئيس التنفيذي، فصلاحياته الواسعة لا تعني أنها مطلقة. المؤسسة ليست امتداداً لشخصه، والقرار الكبير لا يصبح آمناً لمجرد أن من اتخذه يتمتع بالخبرة. مسؤوليته أن يعمل داخل الحدود التي وضعها المجلس، وأن يوزع جزءاً من صلاحياته على القيادات تحته بوضوح. وهذا ما يسمى تفويض الصلاحيات (Delegation of Authority). فالرئيس الذي يحتفظ بكل القرارات على مكتبه يعطل المؤسسة ويجعل المديرين ينتظرون توقيعه. وفي المقابل، فإن التفويض الشفهي أو الغامض يفتح باباً للفوضى والإنكار. والتفويض السليم لا يقول للمدير فقط: «أنت مفوض»، بل يحدد ما الذي يستطيع اعتماده، وإلى أي حد، ولمدة كم، ومتى يجب أن يعود إلى مستوى أعلى. ولا يكفي الالتزام بشكل الصلاحية مع التحايل على غرضها. فقد يُقسَّم عقد كبير إلى عقود أصغر حتى لا يحتاج إلى موافقة المستوى الأعلى. يبدو كل عقد سليماً منفرداً، لكن الصورة الكاملة تكشف أن الحدود وُجدت ثم جرى الالتفاف عليها. أما الإدارة الوسطى، فهي غالباً أكثر المستويات تأثراً باختلال هذا التوازن. فقد يُطلب من مدير الإدارة خفض التكاليف وتحسين الأداء، لكنه لا يستطيع اختيار فريقه، أو إعادة توزيع موارده، أو معالجة ضعف أحد موظفيه. ثم يُسأل في نهاية العام: لماذا لم تحقق النتائج؟ لا توجد مساءلة عادلة من دون صلاحية مناسبة. فمن تطلب منه المؤسسة النتيجة، يجب أن تمنحه الأدوات والقرار اللازمين لتحقيقها. أما المسؤولية من دون صلاحية، فهي طريقة للبحث مبكراً عن شخص يتحمل اللوم. ويأتي المدير المباشر، الذي يمارس الحوكمة في تفاصيل تبدو صغيرة لكنها تمس حياة الموظف يومياً: توزيع المهام، واعتماد الإجازات، وتقييم الأداء، والترشيح للترقية والتدريب. ولهذا يجب ألا تُترك هذه الصلاحيات للمزاج أو العلاقات، بل تخضع لمعايير معروفة وإمكانية عادلة للمراجعة. ويمتد وضوح الصلاحيات إلى الموظف أيضاً. متى يستطيع معالجة طلب العميل بنفسه؟ ومتى يجب أن يرفعه إلى مديره؟ وما المعلومات التي يحق له الاطلاع عليها؟ وما الالتزام الذي يستطيع تقديمه باسم المؤسسة؟ الموظف الذي لا يعرف ذلك قد يتردد في كل شيء، أو يتجاوز صلاحياته من دون أن يدرك، ثم لا يتعرف إلى حدودها إلا بعد وقوع المشكلة. أما الإدارات القانونية والرقابية، فدورها التأكد من سلامة المسار والتنبيه إلى المخاطر، لا اتخاذ القرار بدلاً من صاحبه. فمراجعة الإدارة القانونية للعقد لا تعني أنها اتخذت القرار التجاري، وعدم اعتراض إدارة المخاطر لا ينقل إليها مسؤوليته. الاستشارة تساعد صاحب القرار، لكنها لا تحل محله. ومن أبرز علامات ضعف الحوكمة أن نسأل بعد فشل مشروع: من اتخذ القرار؟ فنجد عدداً كبيراً من التوقيعات، ولا نجد مسؤولاً واحداً. هذا وافق فنياً، وذاك راجع قانونياً، وثالث وفر الميزانية، ورابع يقول إنه نفذ فقط. وهكذا تتحول كثرة التوقيعات من وسيلة للرقابة إلى وسيلة لتذويب المسؤولية حتى تختفي. الحوكمة الجيدة لا تُقاس بعدد السياسات والتوقيعات، بل بقدرة المؤسسة على معرفة من اتخذ القرار، وبأي صلاحية، ومن سيجيب عن نتيجته. فحين تتمدد الصلاحية عند النجاح وتنكمش المسؤولية عند الفشل، لا يكون الخلل في قرار واحد، بل في مؤسسة يتعدد فيها المشاركون في القرار، ويختفي المسؤول عند المساءلة.