رئيس مجلس الإدارة : د. خالد بن ثاني آل ثاني

رئيس التحرير: جابر سالم الحرمي


مساحة إعلانية
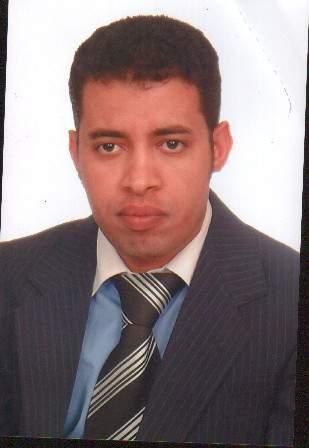
د. حمادي ولد باب حمادي
د. حمادي ولد باب حمادي
مساحة إعلانية
مقالات
553
د. حمادي ولد باب حماديالصيرفة الإسلامية.. الطريق نحو العالمية
تسير البنوك الإسلامية رغم حداثة سنها بخطوات واثقة إلى درجة أنها قد تصبح البديل الأوفر حظا للبنوك التقليدية فميلاد أول فكرة للصيرفة الإسلامية في الستينيات من القرن الماضي وتقنينها إبان انعقاد مجمع البحوث الإسلامية بجدة عام 1965 بعد إعلانه الشهير "أن الفوائد كلها من الربا المحرم" حيث تم الاتفاق على ميلاد أول بنك إسلامي وهو البنك الإسلامي للتنمية الذي باشر أعماله فعلياً عام 1975 وذلك لتقديم التمويل للمشروعات في الدول الأعضاء، وبنك دبي الإسلامي في ذات العام ثم بنك فيصل الإسلامي المصري عام 1976 ولعل نجاح هذه الأفكار وتطويرها ارتقى بالصيرفة الإسلامية من مرحلة إثبات الوجود وجذب الزبائن إلى المساهمة الفعالة في التنمية الاقتصادية في البلدان التي تحظى بالاستثمارات الممولة من طرف البنوك الإسلامية ومن ثم مرحلة النضج المبكر المبني على تحسين جودة الخدمات والسعي وراء التخصص وابتكار منتجات جديدة بتكلفة أقل مما أهل قطاع البنوك الإسلامية للنمو بسرعة بلغت 15 % سنويا على مستوى العالم، و20% في بلدان منظمة المؤتمر الإسلامي في الفترة الأخيرة ويقدر خبراء مصرفيون أن الصيرفة الإسلامية حققت انتشاراً كبيراً خلال العشرين عاماً الماضية، وهناك ما يقارب 400 مصرف تقدم خدمات الصيرفة الإسلامية، ويبلغ حجم تداولاتها 2 تريليون دولار تقريباً في 80 دولة حول العالم. وزاد حجم التمويل بالصكوك الشرعية في العالم العام الماضي بأكثر من 50 في المئة لتصل قيمتها إلى 130 بليون دولار، متوقعين أن يصل بحلول عام 2015 ما يقارب 2.1 تريليون بنسبة نمو 30 في المئة. والأغرب من ذلك أن حوالي 300 بنك إسلامي في العالم الآن تقدر أموالها بـ 700 مليار دولار.
ومن المنتظر أن تصل قيمة أموالها إلي تريليون دولار في هذا العام ومع تعمق الخسائر المالية التي تعيشها البنوك التقليدية جراء الأزمة المالية العالمية ووقوفها مكتوفة الأيدي أمام حلول ناجعة وقدرة البنوك الإسلامية في الوقت ذاته على تجاوز تلك العقبات بل وإصلاح الخلل سواء من خلال الاستثمار المبني على التشريع الإسلامي أو من خلال إصلاح الأنظمة المالية التقليدية بإدخال التشريعات الضرورية المبنية على الشريعة الإسلامية الأمر الذي فتح أعين الممولين والمستثمرين في أنحاء العالم على مدى قدرة هذا القطاع على التطور والاستمرارية ولعل استعداد دول غربية من أرباب الرأس مالية في الوقت نفسه للترويج والمساهمة في رأس مال البنوك الإسلامية يدفع إلى التساؤل عن دوافع الرغبة والاستعداد الذي تبديه الدول الغربية للاستثمارات الإسلامية؟ وما المطلوب من العالم الإسلامي في الوقت الراهن للرقي بالصيرفة الإسلامية نحو المستوى المأمول؟.
ليس مستغربا أن تتحرك الدول الغربية لاستعطاف ومغازلة المصارف الإسلامية ولا حتى إظهار التشجيع والاستدراج لها سواء بالمشاركة في رأس المال أو عمل التشريعات والتسهيلات المناسبة لجذب النظام الذي ترى لجنة الموازنة في مجلس الشيوخ الفرنسي مثلا أنه ينبغي ضرورة الأخذ به لتصويب أخطاء النظام الرأس مالي المتعثر فالدول الغربية في الوقت الراهن تنظر إلى البنوك الإسلامية بزاويتين مختلفتين فمن جهة تزايد الحديث داخل مراكز القرار في الغرب عن مدى ثقة وقوة واستدامة النموذج المالي الإسلامي إلى درجة تلميح البعض أن المنتجات الإسلامية قد تقدم ملاذا آمنا في هذه المرحلة الحرجة بالذات بدليل أن أزيد من 56 مؤسسة نقدية في أمريكا وأوروبا كانت هي الأقل تأثرا بالأزمة المالية إلى حد أن الأزمة لم تمسها بالأساس تعمل وفقا لنظام الصيرفة الإسلامية وبالتالي فالقبول بتهيئة كل الظروف الملائمة وبأقل ما يمكن من العراقيل لتوسع الصيرفة الإسلامية يعني السبق بالدرجة الأولى لقطاع مهم قد يحتل حيزا كبيرا من الكعكة الاقتصادية العالمية بعد الوعكة التي ألمت بقطاع البنوك التقليدية وثانيا يسهل على المشرعين إيجاد آليات لدمج صيغ المعاملات الإسلامية ضمن النظام المالي الرأسمالي المعمول به حالياً مما يسهل تصحيح العديد من المفاهيم الرأس مالية المبنية على الفوائد الربوية والإقراض بلا ضوابط ومن جهة ثانية فإن احتياج الدول الغربية إلى الاستثمار وبخاصة الاستثمارات الإسلامية لكون البنوك الإسلامية هي الوحيدة التي لم تتأثر بشكل مباشر من الأزمة المالية الحالية من جهة والنظر إلى الكتلة المالية الإسلامية على أنها كتلة معتبرة ستتمركز في أحد الأقطاب بعد تشكل الخارطة الاقتصادية العالمية وبالتالي فالترحيب بها واجتذابها سواء بالشراكة أو لتصحيح المفاهيم الرأسمالية قد يعين الدول الغربية على طمأنة اقتصادها في وجه التقلبات التي يشهدها الاقتصاد العالمي. إذا كانت المصارف الإسلامية نفسها تتحرك بنفس الديناميكية نحو الغرب وتبدي نفس الرغبة التي تبديها الدول الغربية لاجتذابها بحثا عن الزبون وهو أمر طبيعي لكون مصائب البنوك التقليدية تحولت إلى فوائد للبنوك الإسلامية وبالتالي شكلت لها دفعة قوية رفعتها من حالة النضج إلى وضعية العالمية في وقت ما زال عدد المسلمين المتعاملين بالبنوك الإسلامية شبه معدوم مقارنة بعدد المسلمين المتعاملين بالبنوك التقليدية وهو أمر ينبغي على الدول الإسلامية النظر فيه لتوسع نطاق البنوك الإسلامية داخل أراضيها من جهة وعلى البنوك الإسلامية بالمقابل عدم تجاهل أكثر من 1.3 مليار نسمة من المسلمين لا مانع لديهم من التعامل مع البنوك الإسلامية لكن درجة التحسيس التي تقوم بها المصارف الإسلامية داخل الأوساط الغربية ضئيلة مقارنة مع التحسيس داخل الدول الإسلامية.
اقرأ المزيد
 القمة.. شجون الاقتصاد وهموم الأمة
في كل مرة يحين الموعد لقمة عربية ترى الآمال واللامبالاة متلازمين في أعين المكلومين من بني جلدتنا شاخصة،... اقرأ المزيد
الاقتصاد العالمي .. وبوادر الانتعاش
في الوقت الذي ينظر العديد من المراقبين إلى العام الجديد على أنه بداية لانحسار الركود الذي عانى منه... اقرأ المزيد
الشرق الأوسط أكبر منتج للنفط حتى 2040.. فهل نحسن الاستغلال؟
رغم المبالغ الضخمة التي أنفقت مقابل الحصول على بديل للنفط يغذي حضارة العالم الصناعي واحتياجاته من الطاقة والتي... اقرأ المزيد
مساحة إعلانية
مساحة إعلانية

مساحة إعلانية
آخر المقالات
-
قطر وفرنسا.. شراكة إستراتيجية موثوقة

رأي الشرق
-
من الطموح إلى الأثر... رحلة مدربة قطرية

أ. بشاير عبدالله الشهراني
-
كلنا السعودية

بدور المطيري
-
ستر بيوتنا في خطر

د. عبد الله النعمة
مساحة إعلانية
الأكثر رواجاً
- 1 خطاب الشفافية
خطاب ليس ككل الخِطابات، بل كان مصارحة وطنية صريحة من حضرة صاحب السمو الشيخ تميم بن حمد آل ثاني، أمير البلاد المفدى ورسالة حازمة تستوجب من كل مواطن ومقيم أن يتوقف عندها طويلًا، وأن يدرك أن المرحلة التي نعيشها ليست كسابقاتها، وأن ما ينتظر العالم من تحديات وتقلبات لا يترك مجالًا للاستهانة أو التراخي أو الاتكال على المكتسبات. لقد خاطب سموه شعبه بوضوح القائد الذي لا يجامل في الحقائق، ولا يخفي التحديات، بل يراهن على وعي شعبه ونضجه وحسه بالمسؤولية. وهذا ما عهدناه من قيادتنا، صراحة في الخطاب، وشفافية في الموقف، ومصارحة مباشرة للمواطن، إيمانًا بأن الشعوب الواعية شريكة في حماية أوطانها. إننا أمام عالم مضطرب، تتبدل فيه الموازين، وتتصاعد فيه الأزمات، وتضيق معه مساحة المنطق والعقل. ولم يعد أحد يستطيع الجزم بمآلات الأحداث، أو كيف ستأتي الأزمات وتنتهي. وحتى الدول التي عاشت عقودًا من الرخاء والاستقرار لم تعد بعيدة عن هذه التحولات. وقطر، رغم ما تنعم به من أمن وازدهار، ليست جزيرة معزولة عن العالم، ولا استقرارها مبررًا للغفلة عما يدور حولها. والحقيقة أن الدولة منذ سنوات لم تتوقف عن التنبيه إلى التحديات والاستعداد للمستقبل، والتأكيد على أن قطر تستحق الأفضل من أبنائها. فقد استثمرت في الإنسان القطري، ووفرت له من الأمن والتعليم والصحة والرفاه والخدمات ما وضعه في مصاف أكثر شعوب العالم رفاهية في وقت قصير جداً. ولم يكن ذلك امتيازًا بلا مسؤولية، بل رهانًا على مواطن يكون عند الشدائد بحجم وطنه، وعند المسؤولية بمستوى ما أُودع فيه من ثقة وإمكانات. وهنا يجب أن نواجه أنفسنا بسؤال لا يحتمل المجاملة: ماذا قدمنا نحن لقطر مقابل كل ما قدمته لنا؟ وهل أدينا واجباتنا بالقدر نفسه الذي نطالب فيه بحقوقنا؟ وهل نحن مستعدون حقاً لكل ما يجري حولنا؟ انتهت مرحلة مواطن يكتفي بالانتفاع من مكتسبات وطنه دون صيانته، ولا بموظف يرى في وظيفته راتبًا وساعات حضور وانصراف، ولا بمسؤول يؤجل القرارات ويتنصل من المسؤوليات. فالتقصير اليوم ليس مجرد خلل إداري، بل ثغرة في جدار امن الوطن وامانه. ولا تقتصر المسؤولية على المواطن وحده، بل تشمل كل مقيم يعيش على أرض قطر وينعم بأمنها واستقرارها. فالمقيم شريك في البناء والإنتاج، والإخلاص في العمل واحترام القانون وصيانة الممتلكات العامة واجبات لا تستثني أحدًا. وإذا كان المواطن يحمل مسؤولية الانتماء والمصير، فإن المقيم يحمل أمانة تجاه بلد فتح له أبواب العيش والعمل والاستقرار. فنهضة قطر مسؤولية كل يد تعمل على أرضها. وليعلم الجميع أن الدفاع عن الوطن لا يكون بالبندقية وحدها؛ فكل موقع عمل ثغر، وكل أمانة مسؤولية، وكل تقصير خسارة. المعلم يدافع بعلمه، والطبيب بإخلاصه، والموظف بإتقانه، والمسؤول بنزاهته، والإعلامي بكلمته. فالكلمة الصادقة سلاح، والموقف المسؤول سلاح، وحماية المال العام سلاح، والإنتاج والانضباط والإخلاص أسلحة تحمي مستقبل الوطن. لقد مرت على الأمم عصور رخاء وشدة، وهذه سنة الحياة، لكن التاريخ لا يخلد من استمتعوا بالنعم فحسب، بل يسجل من حافظوا عليها حين اشتدت الظروف، ومن سهروا وتعبوا وضحوا براحتهم ليبقى وطنهم قويًا عزيزًا. إن قطر اليوم لا تحتاج منا مزيدًا من عبارات الحب والولاء بقدر ما تحتاج ترجمتها إلى وقفة صادقة وعمل وإنجاز ومسؤولية. فالولاء الذي لا يظهر في إتقان العمل، والانتماء الذي لا يترجم إلى عطاء، كلمات لا تحمي المكتسبات. لقد أعطتنا قطر الكثير، وحان الوقت الذي لا نسأل فيه ماذا نريد منها، بل ماذا تستحق منا. فالأوطان لا تضعف حين تقل مواردها فقط، بل حين يتراجع شعور أبنائها بالمسؤولية. والمرحلة لا تحتمل متفرجين، والتاريخ لن ينتظر المتقاعسين.
- 2 الخطاب الأميري... مسؤوليتنا جميعًا
حين نتحدث عن قوة الوطن نفكر في اقتصاده ومؤسساته ومكانته بين الدول. لكن ما مسؤوليتنا تجاه كل هذا؟ وما الذي نقدمه نحن الذين نعيش في هذا الوطن ونستفيد من أمنه وفرصه وما تحقق فيه؟ هذا ما فكرت فيه وأنا أقرأ خطاب سمو الأمير الشيخ تميم بن حمد آل ثاني أمام مجلس الشورى. توقفت عند العلاقة بين صمود الدولة وكفاءة مؤسساتها ومسؤولية أفرادها. فكل واحد منا يتخذ قرارات تؤثر في غيره. ومن مجموع هذه الأدوار يتشكل جانب من قوة الوطن. نستيقظ كل صباح ونذهب إلى أعمالنا. يذهب أبناؤنا إلى مدارسهم ونجد احتياجاتنا متاحة ونكمل يومنا. ومع الوقت نعتاد هذا الانتظام حتى ننسى ما يتطلبه من جهد وتخطيط. لكن وقت التحديات تظهر قيمة الاستعداد وتنكشف أهمية ما بنيناه قبلها. وهنا أسأل نفسي عن علاقتنا بالاستقرار الذي نعيشه. هل ندرك مسؤوليتنا في المحافظة عليه؟ أعتقد أن الإجابة تظهر في تعاملنا مع واجباتنا ومع الموارد التي بين أيدينا ومع مصالح الناس التي ترتبط بقراراتنا. وحين دعا الخطاب إلى مراجعة البرامج وفق أثرها في المجتمع والاقتصاد استوقفني سؤال. ماذا تحقق للناس بسبب ما نفعله؟ قد ننشغل بإثبات أننا أنجزنا المطلوب. لكن هل عالجنا حاجة؟ وهل أحسنا استخدام ما لدينا؟ وهل نقبل تغيير ما لم يحقق الغرض منه؟ هذه المراجعة تحتاج إلى صدق مع أنفسنا. فقد نستمر في أمر لأننا اعتدناه. لكن المسؤولية تقتضي أن نسأل عن جدواه وأن نقدم المصلحة العامة على راحة الاستمرار. وتظهر أمانة المسؤولية أيضا في تقييم الأداء. حين نعطي الجهد حقه ونربط الفرص بالكفاءة نعزز ثقة الإنسان بمؤسسته. فالإنصاف يؤثر في شعوره بقيمة عمله وفي استعداده لتقديم المزيد. أما التعليم فأراه سؤالا عن الإنسان الذي نريد أن يشارك في بناء قطر. هل نمنح أبناءنا مساحة للسؤال والتجربة وتحمل نتائج اختياراتهم؟ وهل نساعدهم على فهم احتياجات وطنهم واستخدام معرفتهم لخدمته مع الحفاظ على لغتهم وهويتهم. ويمتد هذا الاهتمام بالإنسان إلى دور مجلس الشورى في مناقشة قضايا المجتمع. فالتشريعات تمس حياتنا اليوم وتؤثر في فرص أبنائنا غدا. كما أن تمسك قطر بالحوار والحلول السلمية يتصل بأمن الناس وقدرتهم على بناء مستقبلهم. بعد خطاب سمو الأمير بقي معي سؤال واحد. نحن نعرف ما نتمناه لقطر. لكن ما الذي نقدمه من أجلها؟ الإجابة تبدأ من موقع كل منا ومن مسؤوليته التي يؤديها وهو يعرف أن أثرها يصل إلى غيره.
- 3 محترفون بالاسم فمن المسؤول عن الاختيار؟
في دوري نجوم بنك الدوحة، لم تعد المشكلة في حجم الإنفاق على المحترفين بقدر ما أصبحت في نوعية الاختيارات. أسماء تصل بسير ذاتية لامعة وتجارب سابقة تمنح الجماهير الأمل، ثم يبدأ الموسم لنكتشف أن الفارق بين ما كنا ننتظره وما نشاهده داخل الملعب أكبر بكثير مما ينبغي. السؤال هنا ليس: كم دفع النادي؟ بل: ماذا أخذ مقابل ما دفعه؟ لسنا ضد التعاقد مع أسماء كبيرة، ولا نقلل من قيمة الخبرة، لكننا ضد تحويل السيرة الذاتية إلى شهادة ضمان، وأن يصبح الاسم أهم من الحاجة الفنية. فالمحترف جاء ليصنع الفارق، لا ليكون مجرد اسم في قائمة الفريق أو مادة للترويج عند الإعلان عن الصفقة. المشكلة أن بعض التعاقدات لا تبدو مقنعة منذ البداية، سواء من حيث ملاءمة اللاعب لاحتياجات الفريق أو قدرته على تقديم الإضافة الفنية المنتظرة. والأكثر إثارة للاستغراب أن الأخطاء تتكرر، وكأن بعض الأندية لم تستفد من تجاربها السابقة، ولم تراجع آليات الاختيار والتقييم بالشكل المطلوب. وتكشف المفارقة بين محترفي السد والغرافة، بما تحمله بعض التعاقدات من أسماء كبيرة وتكاليف مرتفعة، ومحترفي الشحانية ولوسيل الذين يقدمون مردودًا فنيًا مقنعًا بإمكانات أكثر واقعية، عن خلل يستحق التوقف أمامه في آليات الاختيار والاستقطاب. فكيف تنفق بعض الأندية مبالغ كبيرة على أسماء لامعة، ثم لا تجد منها العائد الفني المنتظر، في حين تنجح أندية بإمكانات أقل في الحصول على مردود أفضل؟ هنا لا تكون المشكلة في المال، بل في القرار الذي يسبق التعاقد، وفيمن يتحمل مسؤولية الاختيار. وهنا لا يمكن تحميل اللاعب وحده المسؤولية؛ فهناك إدارة تتولى التفاوض، وجهاز فني يحدد الاحتياجات، ومنظومة يفترض أن تقيّم وتختار وفق معايير فنية واضحة. ونجاح الصفقة أو فشلها يجب ألا يُقاس باسم اللاعب أو تاريخه فقط، بل بمدى الحاجة إليه، وانسجامه مع الفريق، وحجم الإضافة التي يقدمها داخل الملعب. وعندما يفشل التعاقد في تحقيق أهدافه، فمن حق الجماهير أن تعرف أين كان الخلل، ومن المسؤول عن القرار. لسنا بحاجة إلى محترفين أكثر شهرة بقدر حاجتنا إلى محترفين أكثر تأثيرًا. وهذه ليست رفاهية، بل مسؤولية تجاه الأندية والجماهير والبطولة نفسها. فإلى متى تبقى بعض التعاقدات أكبر من مردودها، وتبقى المحاسبة أصغر من حجم الخطأ؟